طرح افرا چیست؟ راهنمای اعتبار ۳۰ میلیونی یارانهبگیران در ۱۴۰۵
راهنمای کامل طرح ملی افرا و اعتبار ۳۰ میلیون تومانی یارانهبگیران؛ مشمولان، پیام دعوت، بانکواره، بازپرداخت ششماهه، فروشگاهها و هشدارهای امنیتی.
آخرین بهروزرسانی و راستیآزمایی: ۱۱ تیر ۱۴۰۵
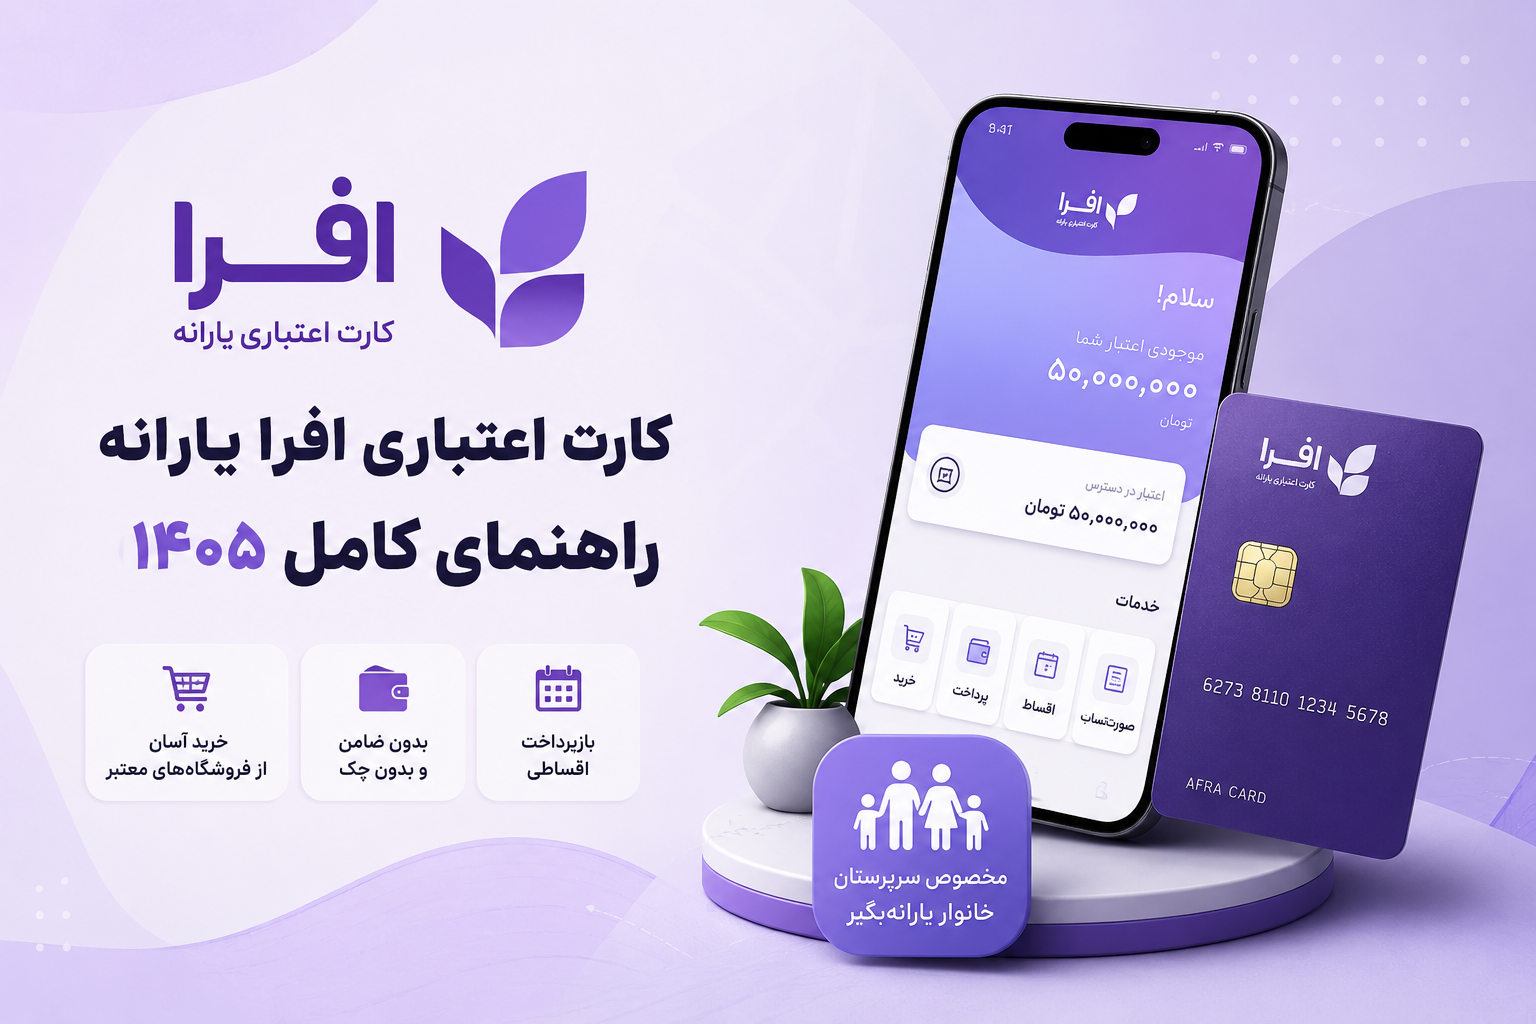
طرح ملی اعتبار فراگیر ایرانیان یا «افرا» یکی از تازهترین و جذابترین طرحها در حوزه اعتبار خرد بانکی است. بانک توسعه تعاون بهعنوان بانک عامل، برای بخشی از یارانهبگیران واجد شرایط، امکان دریافت اعتبار خرید غیرنقدی تا سقف ۳۰ میلیون تومان را فراهم کرده است.
| نام کامل | اعتبار فراگیر ایرانیان؛ افرا |
|---|---|
| سقف اعلامشده | تا ۳۰ میلیون تومان |
| نوع خدمت | اعتبار خرید غیرنقدی |
| بازپرداخت | ۶ ماه |
| ثبت درخواست | آنلاین پس از پیام دعوت |
| جامعه هدف اولیه | یارانهبگیران واجد شرایط بانک عامل |
| محل مصرف | فروشگاههای طرف قرارداد |
| وضعیت اجرا | مرحلهای و استانی |
اعتبار افرا چیست و چگونه کار میکند؟
بانک ابتدا مشتریان واجد شرایط را از میان جامعه هدف شناسایی میکند و پیامک دعوت رسمی برای آنها میفرستد. در گام بعدی، فرایند احراز هویت دیجیتال و پذیرش شرایط قرارداد در بستر رسمی انجام میشود و سقف اعتبار تأییدشده به کیف پول الکترونیکی متقاضی تخصیص مییابد.
توجه داشته باشید که این اعتبار صرفاً برای خرید کالا در شبکه پذیرندگان و فروشگاههای طرف قرارداد قابل استفاده است و هیچگونه امکان برداشت وجه نقد، کارت به کارت یا انتقال آزاد آن وجود ندارد.
در مرحله نخست، اجرای این طرح به صورت آزمایشی در چند استان اعلام شد؛ بنابراین، مشاهده نام طرح در رسانهها به این معنی نیست که هماکنون برای تمامی مشتریان در سراسر کشور فعال شده است.
این طرح برای چه کسانی در نظر گرفته شده است؟
اصلیترین مخاطبان این تسهیلات، سرپرستان خانواری هستند که یارانه نقدی خود را از بانک توسعه تعاون دریافت میکنند. این گروه در دایره جامعه هدف مرحلهای طرح قرار دارند و پس از پردازش دادههای مالی و انجام اعتبارسنجی داخلی، پیامک دعوت رسمی را دریافت خواهند کرد.
شرایط و محدودیتهای مهم که باید بدانید
- حساب یارانه فعال: داشتن حساب بانکی فعال جهت دریافت یارانه نقدی نزد بانک عامل (توسعه تعاون).
- قرارگیری در جامعه هدف: قرار داشتن در لیست تعیینشده توسط بانک در هر مرحله از اجرای استانی طرح.
- دریافت دعوتنامه رسمی: شرط اصلی ورود به سامانه، دریافت پیامک دعوت با سرشمارههای معتبر بانکی است.
- تطابق کدملی و شماره موبایل: خط تلفن همراه مورد استفاده باید حتماً به نام شخص متقاضی باشد.
- تکمیل فرآیند دیجیتال: انجام مراحل احراز هویت آنلاین و امضای الکترونیکی قرارداد در سامانه بانکواره.
- محدودیت محل مصرف: امکان خرج کردن اعتبار فقط و فقط در فروشگاهها و پذیرندگان مجاز شبکه طرف قرارداد.
- تعهد بازپرداخت: داشتن بنیه مالی و توانایی پرداخت منظم اقساط در دوره سررسید ششماهه.
مراحل اقدام؛ قدمبهقدم تا دریافت اعتبار
- بررسی اصالت پیامک: متن پیامک دریافتی، فرستنده و آدرس اینترنتی درجشده در آن را به دقت کنترل کنید تا در دام کلاهبرداران نیفتید.
- ورود به سامانه اصلی: نشانی درگاه «بانکواره» را به صورت مستقیم و دستی در مرورگر خود وارد کنید و روی لینکهای ناشناس کلیک نکنید.
- تکمیل احراز هویت: اطلاعات فردی خواسته شده و مشخصات حساب بانکی خود را با دقت وارد کنید تا تطابق دادهها انجام شود.
- بررسی سقف اعتبار: پس از تأیید نهایی، میزان سقف اعتباری تخصیصیافته به خود و جدول دقیق بازپرداخت اقساط را مطالعه کنید.
- تأیید نهایی قرارداد: مفاد قرارداد الکترونیکی و ضوابط مربوط به محدودیتهای مصرف را به دقت خوانده و تأیید نمایید.
- خرید از پذیرندگان: کیف پول الکترونیکی شما فعال شده و میتوانید خرید خود را از فروشگاههای مجاز انجام دهید.
- مدیریت سررسیدها: اقساط تعیینشده را در ماههای متوالی و پیش از موعد سررسید به حساب مربوطه واریز کنید.
مدارک و اطلاعاتی که بهتر است از قبل آماده کنید
- تصویر کارت ملی هوشمند و سیمکارت فعال به نام متقاضی
- شماره حساب و اطلاعات مربوط به دریافت یارانه نقدی
- متن کامل پیام دعوت رسمی ارسالشده از طرف بانک
- اطلاعات دقیق محل سکونت، شماره تماس ثابت و کدپستی ۱۰ رقمی
- آمادگی جهت مطالعه و پذیرش دیجیتالی توافقنامهها و قراردادهای اعتباری
مقایسه گزینهها و سناریوهای تصمیمگیری
| گزینه | ماهیت | تضمین | محدودیت |
|---|---|---|---|
| افرا | کیف پول خرید | اعتبارسنجی؛ بدون ضامن سنتی در معرفی طرح | دعوتمحور و پذیرندگان محدود |
| BNPL چهارقسطه | اعتبار خرید کوتاهمدت | اعتبارسنجی | سقف شخصی و شبکه فروشگاه |
| وام نقدی | وجه قابل برداشت | ضامن، چک، سفته یا وثیقه | فرایند بانکی و هزینه مالی |
اگر هدف شما تأمین هزینههایی مثل پرداخت اجارهبها، تسویه بدهیهای شخصی یا نیازمند وجه نقد آزاد هستید، طرح افرا گزینهای مناسب برای شما نخواهد بود. اما اگر خرید کالای مشخصی مدنظرتان است و فروشگاه موردنظر در شبکه پذیرندگان طرح حضور دارد، این اعتبار میتواند بسیار کارآمدتر از وامهای نقدی سنتی باشد.
هزینه واقعی، اقساط و نکات محاسباتی
مبلغ اصلی اعتبار دریافتی معمولاً در بازه زمانی ۶ ماهه تسویه میشود. از آنجا که نرخ کارمزد یا هزینه مالی قطعی و واحدی برای تمامی گروهها در منابع عمومی منتشر نشده است، ملاک اصلی رقم رسمی اعلامشده در پنل کاربری و قرارداد الکترونیکی شما خواهد بود. برای مدیریت بهتر هزینهها، توصیه میشود کل مبلغ خرید را بر عدد ۶ تقسیم کرده و سپس هزینههای جانبی قرارداد را به آن اضافه کنید تا قسط واقعی هر ماه به دست بیاید.
به عنوان مثال، استفاده کامل از سقف ۳۰ میلیون تومانی، قسطی در حدود ۵ میلیون تومان در ماه (بدون احتساب کارمزدها) ایجاد میکند؛ بنابراین نباید تصور کرد که چون مبلغ وام خرد است، فشار قسط ماهانه آن ناچیز خواهد بود.
آیا این تسهیلات فوری یا بدون ضامن است؟
بر اساس ساختار معرفیشده توسط بانک توسعه تعاون، فرآیند اعطای این تسهیلات کاملاً غیرحضوری و بدون نیاز به معرفی ضامن سنتی (چک و سفته کارمندی) طراحی شده است. با این حال، به این معنا نیست که اعتبار بدون هیچگونه اعتبارسنجی تخصیص یابد. سابقه بانکی شما، وضعیت حساب یارانه و امضای قرارداد دیجیتال جایگزین تضامین سنتی شدهاند. فراموش نکنید که «بدون ضامن بودن» هرگز به معنای عدم مسئولیت در قبال بازپرداخت اقساط نیست.
ریسکها و هشدارهای امنیتی مهم
- خطرات فیشینگ: مراقب کلاهبرداران اینترنتی باشید که با ارسال پیامکهای جعلی و استفاده از دامنههای مشابه بانکواره سعی در سرقت اطلاعات کارت بانکی شما دارند.
- سوءتفاهم نقدشوندگی: به هیچ وجه به بهانه نقد کردن اعتبار با واسطههای غیررسمی وارد معامله نشوید؛ این اعتبار قابلیت تبدیل به وجه نقد را ندارد.
- وسوسه خریدهای غیرضروری: صرفاً به دلیل فعالشدن سقف اعتباری، اقدام به خرید کالاهایی که نیاز فوری به آنها ندارید نکنید.
- فشار اقساط کوتاهمدت: بازپرداخت فشرده در بازه ۶ ماهه ممکن است برای برخی خانوادهها ایجاد تنش مالی کند.
- محدودیت جغرافیایی: طرح به صورت پلهای اجرا میشود و ممکن است در شهر یا استان شما هنوز فعال نشده باشد.
- تغییرات در پذیرندگان: لیست فروشگاههای طرف قرارداد ممکن است در طول زمان دستخوش تغییر شود.
اشتباهات رایج متقاضیان
- تراشیدن توقعات غیرمنطقی و یکی دانستن سقف تبلیغاتی طرح با مبلغ قطعی تاییدشده برای شخص خود.
- اعتماد کردن به لینکهای ارسالشده در پیامکهای شخصی یا کانالهای تلگرامی و اینستاگرامی نامعتبر.
- فراموش کردن این اصل که اعتبار خرید هرگز کارکرد وام نقدی آزاد را ندارد.
- عدم محاسبه دقیق مجموع اقساط و فشار مالی آن بر روی درآمد ماهیانه خانوار.
- اقدام زودهنگام و ثبت نام پیش از استعلام قطعی از فعالبودن طرح در شعبه یا استان محل سکونت.
تحلیل کارشناسی وامگرد
طرح افرا گامی رو به جلو در جهت گذر از سیستمهای سنتی وامدهی نقدی به سمت الگوهای نوین اعتبار زنجیرهای و خرید زنجیرهای است. بزرگترین حسن این سیستم، حذف کاغذبازیهای اداری و ضامنهای زنجیرهای است، در حالی که بزرگترین محدودیت آن بسته بودن کانال مصرف و دوره بازپرداخت نسبتاً کوتاه آن محسوب میشود. بهترین زمان استفاده از افرا وقتی است که قصد خرید کالایی مشخص را دارید، شرایط پرداخت نقد و اقساط را سنجیدهاید و مطمئن هستید که قسط ماهانه آن با درآمد شما همخوانی دارد.
روش تحقیق و اعتبار اطلاعات
این راهنما با بررسی دقیق آخرین اخبار رسمی، بخشنامههای بانکی، پایگاههای داده معتبر و تحلیل ساختاری تیم «وامگرد» تدوین شده است. در مواردی که جزئیات مربوط به نرخ کارمزد دقیق یا سقفهای سلیقهای منتشر نشده باشد، از درج اعداد فرضی پرهیز شده است. ملاک نهایی شما همواره متن قرارداد رسمی و پیامکهای ارسالی از بستر بانک عامل خواهد بود.
منابع معتبر
- پایگاه خبری شما نیوز: اعلام مشارکت بانک توسعه تعاون و جزئیات سقف اعتباری طرح افرا
- وبسایت حقوقی هیوا: راهنمای تکمیلی و نحوه ثبتنام در طرح ملی افرا
پرسشهای متداول
طرح افرا چیست؟
اعتبار خرید غیرنقدی و مدتدار است که برای کمک به قدرت خرید جامعه هدف یارانهبگیران طراحی شده است.
سقف اعتبار افرا چقدر است؟
تا ۳۰ میلیون تومان اعلام شده است؛ البته سقف نهایی هر فرد پس از اعتبارسنجی مشخص میشود.
آیا افرا همان وام نقدی است؟
خیر، این اعتبار مستقیماً در کیف پول دیجیتال قرار میگیرد و فقط در پذیرندگان مجاز قابل خرج کردن است.
بازپرداخت اقساط چند ماهه است؟
بازپرداخت این تسهیلات در حال حاضر به صورت ۶ ماهه تعیین شده است.
چه کسانی پیام دعوت دریافت میکنند؟
یارانهبگیران واجد شرایطی که حساب بانکی آنها در بانک عامل قرار دارد و پس از اعتبارسنجی انتخاب میشوند.
آیا ثبتنام عمومی برای همه آزاد است؟
خیر؛ این طرح کاملاً دعوتمحور بوده و ثبتنام همگانی ندارد.
آیا این طرح نیاز به ضامن دارد؟
ضامن سنتی نیاز نیست، اما انجام اعتبارسنجی بانکی و امضای قرارداد الکترونیکی الزامی است.
از چه سایتی باید ثبتنام کنیم؟
فقط از طریق بستر رسمی بانکواره وابسته به بانک توسعه تعاون و پس از دریافت پیامک معتبر.
آیا در تمامی استانها فعال است؟
خیر، اجرای آن به صورت مرحلهای و استانی پیش میرود و باید وضعیت استان خود را بررسی کنید.
آیا میتوان اعتبار را به پول نقد تبدیل کرد؟
خیر، این اعتبار صرفاً برای خرید کالا تعریف شده و امکان انتقال آزاد یا نقد کردن آن وجود ندارد.
آیا قیمت کالا در خرید اعتباری فرق دارد؟
بهتر است پیش از خرید، قیمت کالا را با خرید نقدی و شرایط پذیرنده مقایسه کنید تا از صرفه اقتصادی آن مطمئن شوید.
با پیامکهای مشکوک چه کنیم؟
به هیچ وجه روی لینکهای ناشناس کلیک نکنید و صحت آن را از درگاههای رسمی بانک جویا شوید.
جمعبندی: طرح افرا ابزاری مناسب برای خرید کالاهای ضروریِ افراد دعوتشده است، اما به هیچ عنوان جایگزین وامهای نقدی سنگین نمیشود. بررسی دقیق قرارداد، توان قسطدهی و لیست فروشگاهها پیش از فعالسازی اکیداً توصیه میشود.