اول این دو مسیر را جدا کنید
- BNPL کوتاه: اقساط کم (معمولاً ۱ تا ۴)، مناسب مبلغ پایینتر یا وقتی بخشی نقد میدهید.
- وام کالایی: سقف و مدت بالاتر، معمولاً با سفته/چک صیادی؛ برای {Model.Name} گرانتر منطقیتر است.
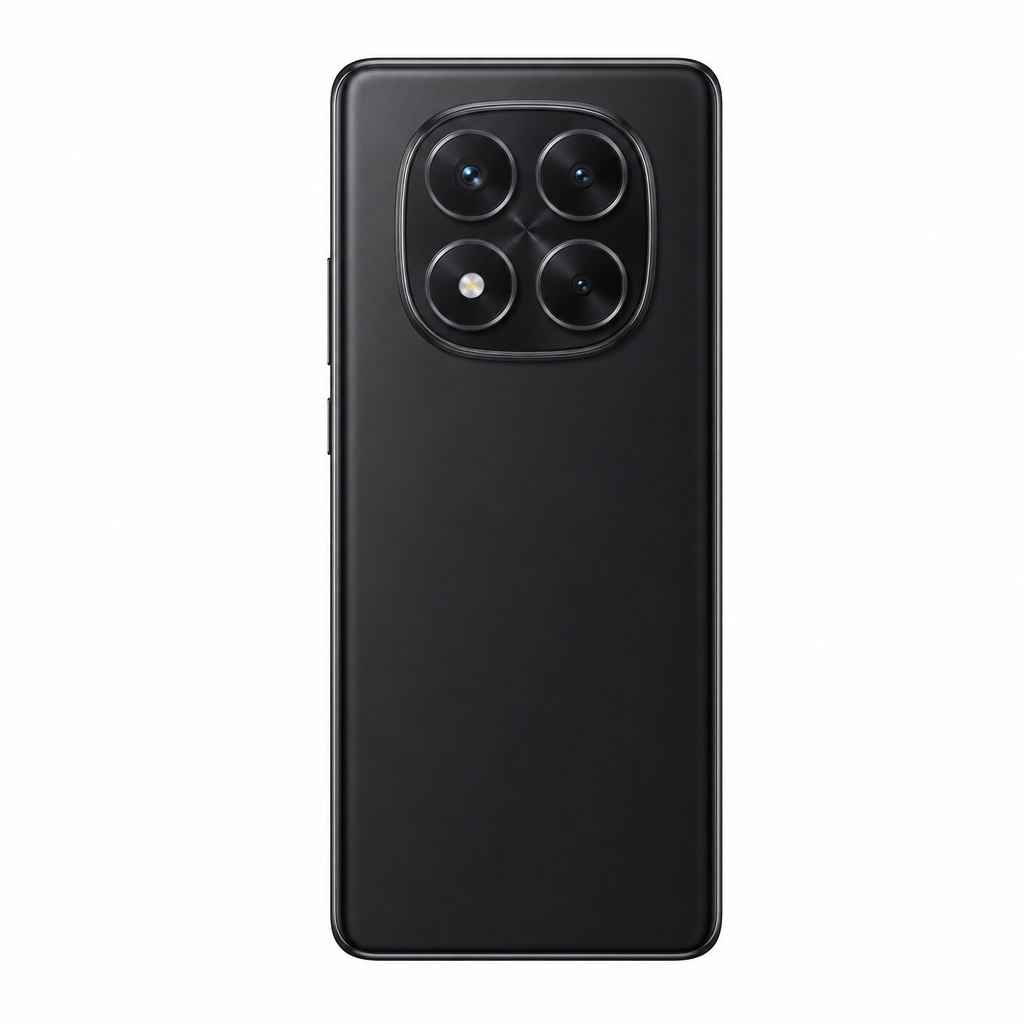
ردمی نوت ۱۴ پرو نمونه قیمت حدود ۱۰۰ میلیون (۱۵ آبان ۱۴۰۵)؛ اغلب با اسنپپی/دیجیپی ۴ قسطه یا تارا قابل پوشش جزئی است.
طرحهای فعال را با سقف، مدت و ضمانت مقایسه کنید؛ یادداشت هر کارت راهنمای همان مسیر است.

ارائهدهنده: لندو
مسیر لندو برای شیائومی ردمی نوت ۱۴ پرو: معمولاً با سفته الکترونیک و اعتبارسنجی آنلاین. بعد از فعالشدن اعتبار، از پذیرندههای اعلامی لندو خرید کنید.
کارت سفید لندو راهکاری منعطف برای خرید اقساطی از تمامی فروشگاههای کشور در سال ۱۴۰۵ است. دریافت وام آنلاین ۵۰ میلیونی بدون نیاز به چک در وامگرد · ۱۵ آبان ۱۴۰۵.
ارائهدهنده: ازکیوام
مسیر ازکیوام برای شیائومی ردمی نوت ۱۴ پرو: اعتبار خرید کالا (نقدی نیست) با چک صیادی به نام خودتان و معمولاً بدون ضامن انسانی. فقط در فروشگاههای طرف قرارداد قابل استفاده است.
خرید اقساطی لپتاپ ازکیوام بهترین راهکار سال ۱۴۰۵ برای تهیه سیستمهای مهندسی و گیمینگ تا سقف ۱۰۰ میلیون تومان بدون ضامن و با بازپرداخت ۱۸ ماهه در وامگرد است · بازبینی عمیق ۱۵ آبان ۱۴۰۵.
ارائهدهنده: دیجیپی
مسیر دیجیپی برای شیائومی ردمی نوت ۱۴ پرو: ابتدا اعتبار/وام را در اپ دیجیپی بگیرید، بعد از پذیرنده طرف قرارداد (مثل دیجیکالا یا فروشگاه همکار) خرید کنید. BNPL کوتاه معمولاً بدون چک است؛ سقفهای بالاتر با سفته/چک صیادی.
خرید اقساطی لپتاپ دیجیپی (تسهیلات تا ۱۰۰ میلیون تومان در سال ۱۴۰۵ راهکاری هوشمند برای تهیه سیستمهای حرفهای با بازپرداخت ۱۲ ماهه و بدون ضامن است.
ارائهدهنده: دیجیپی
مسیر دیجیپی برای شیائومی ردمی نوت ۱۴ پرو: ابتدا اعتبار/وام را در اپ دیجیپی بگیرید، بعد از پذیرنده طرف قرارداد (مثل دیجیکالا یا فروشگاه همکار) خرید کنید. BNPL کوتاه معمولاً بدون چک است؛ سقفهای بالاتر با سفته/چک صیادی.
خرید اعتباری ۴ قسطه دیجیپی تا ۴۰ میلیون برای لوازم خانگی و کالا از فروشگاههای طرف قرارداد. بررسی ۱۵ آبان ۱۴۰۵.

ارائهدهنده: دیجیپی
مسیر دیجیپی برای شیائومی ردمی نوت ۱۴ پرو: ابتدا اعتبار/وام را در اپ دیجیپی بگیرید، بعد از پذیرنده طرف قرارداد (مثل دیجیکالا یا فروشگاه همکار) خرید کنید. BNPL کوتاه معمولاً بدون چک است؛ سقفهای بالاتر با سفته/چک صیادی.
اعتبار ۴ قسطه دیجیپی تا ۴۰ میلیون تومان برای خرید موبایل و کالا؛ ۲۵٪ هنگام خرید و سه قسط بعدی. سقف خوشحساب ممکن است بالاتر برود. بررسی ۱۵ آبان ۱۴۰۵.
ارائهدهنده: ازکیوام
مسیر ازکیوام برای شیائومی ردمی نوت ۱۴ پرو: اعتبار خرید کالا (نقدی نیست) با چک صیادی به نام خودتان و معمولاً بدون ضامن انسانی. فقط در فروشگاههای طرف قرارداد قابل استفاده است.
خرید اقساطی موبایل ازکیوام بهترین راهکار در سال ۱۴۰۵ برای تهیه گوشی قسطی بدون ضامن است. سقف ۱۰۰ میلیونی و بازپرداخت ۱۸ ماهه را در وامگرد بررسی کنید · ۱۵ آبان ۱۴۰۵.
ارائهدهنده: تکنولایف
قبل از خرید شیائومی ردمی نوت ۱۴ پرو در این طرح: سقف تأییدشده، پیشپرداخت، تعداد اقساط، نوع ضمانت و لیست پذیرندهها را در صفحه رسمی ارائهدهنده تطبیق دهید.
خرید اقساطی موبایل تکنولایف (وام گوشی تا ۱۰۰ میلیون) در سال ۱۴۰۵ بهترین مسیر برای تهیه گوشی با بازپرداخت ۱۸ ماهه است. شرایط دریافت وام بدون ضامن در وامگرد.
ارائهدهنده: دیجیپی
مسیر دیجیپی برای شیائومی ردمی نوت ۱۴ پرو: ابتدا اعتبار/وام را در اپ دیجیپی بگیرید، بعد از پذیرنده طرف قرارداد (مثل دیجیکالا یا فروشگاه همکار) خرید کنید. BNPL کوتاه معمولاً بدون چک است؛ سقفهای بالاتر با سفته/چک صیادی.
وام بانکی دیجیپی برای خرید از دیجیکالا و پذیرندگان تا سقف اعلامی ۲۰۰ میلیون تومان؛ بازپرداخت رایج تا ۱۲–۱۸ ماه با چک صیادی یا سفته الکترونیک. بررسی ۱۵ آبان ۱۴۰۵.
ارائهدهنده: کالاپی بانک ملی
قبل از خرید شیائومی ردمی نوت ۱۴ پرو در این طرح: سقف تأییدشده، پیشپرداخت، تعداد اقساط، نوع ضمانت و لیست پذیرندهها را در صفحه رسمی ارائهدهنده تطبیق دهید.
کالاپی بانک ملی در ۱۴۰۵ کارت اعتباری مدیریتشده تا سقف اعلامی ۳۰۰ میلیون تومان با سود حدود ۲۳٪ و بازپرداخت ۱۲ تا ۲۴ ماهه است؛ خرید فقط از فروشگاههای طرف قرارداد بام. بررسی ۱۵ آبان ۱۴۰۵.
ارائهدهنده: اسنپپی
مسیر اسنپپی برای شیائومی ردمی نوت ۱۴ پرو: مناسب خریدهای متوسط با اقساط کوتاهتر. قبل از نهاییکردن، سقف فعال و فروشگاه پذیرنده را در اپ چک کنید.
اعتبار بانکی اسنپپی برای خرید از پذیرندگان تا سقف اعلامی ۲۰۰ میلیون تومان با بازپرداخت ۱۲ یا ۲۴ ماه؛ معمولاً بدون ضامن ولی با چک. بررسی ۱۵ آبان ۱۴۰۵.

ارائهدهنده: اسنپپی
مسیر اسنپپی برای شیائومی ردمی نوت ۱۴ پرو: مناسب خریدهای متوسط با اقساط کوتاهتر. قبل از نهاییکردن، سقف فعال و فروشگاه پذیرنده را در اپ چک کنید.
BNPL چهارقسطه اسنپپی تا ۵۰ میلیون تومان بدون سود/کارمزد اعلامی؛ ۲۵٪ هنگام خرید و سه قسط بعدی. بدون ضامن. بررسی ۱۵ آبان ۱۴۰۵.
ارائهدهنده: تارا
قبل از خرید شیائومی ردمی نوت ۱۴ پرو در این طرح: سقف تأییدشده، پیشپرداخت، تعداد اقساط، نوع ضمانت و لیست پذیرندهها را در صفحه رسمی ارائهدهنده تطبیق دهید.
اعتبار تارا در ۱۴۰۵: مسیر ۲ قسطه تا ۳۰ میلیون و ۳ قسطه تا ۵۰ میلیون بدون سود/کارمزد اعلامی برای کاربران خوشحساب. مبلغ نهایی بعد از اعتبارسنجی. بررسی ۱۵ آبان ۱۴۰۵.
ارائهدهنده: ونسی
قبل از خرید شیائومی ردمی نوت ۱۴ پرو در این طرح: سقف تأییدشده، پیشپرداخت، تعداد اقساط، نوع ضمانت و لیست پذیرندهها را در صفحه رسمی ارائهدهنده تطبیق دهید.
وام خرید کالا ونسی تا سقف ۸۰ میلیون تومان در ۱۴۰۵ برای خرید اقساطی کالا و گوشی؛ بدون ضامن رسمی با اعتبارسنجی. بررسی ۱۵ آبان ۱۴۰۵.
ارائهدهنده: نسیبا
قبل از خرید شیائومی ردمی نوت ۱۴ پرو در این طرح: سقف تأییدشده، پیشپرداخت، تعداد اقساط، نوع ضمانت و لیست پذیرندهها را در صفحه رسمی ارائهدهنده تطبیق دهید.
نسیبا با همکاری بانک ملی تا ۲۰۰ میلیون تومان کارت اعتباری خرید کالا با سود ۲۳٪ و بازپرداخت تا ۳۶ ماه از شبکه فروشگاههای نسیبا ارائه میدهد. بررسی ۱۵ آبان ۱۴۰۵.
بر اساس شرایط رایج پلتفرمها نوشته شده تا بتوانید تصمیم واقعی بگیرید؛ قرارداد روز ارائهدهنده مرجع نهایی است.
برای میانرده اغلب BNPL کافی است؛ پرچمدار اندروید معمولاً وام کالایی میخواهد.
برای چه کسی مناسب است؟ کسی که قسط ماهانه مشخص دارد، رتبه اعتباری قابلقبول دارد و میخواهد الان گوشی را تحویل بگیرد.
برای چه کسی مناسب نیست؟ اگر سقف اعتبارتان از قیمت روز کمتر است یا چک برگشتی/اقساط معوق دارید، اول وضعیت بانکی را درست کنید.
دیجیپی/اسنپپی: خرید اعتباری کوتاه (اغلب ۱ یا ۴ قسط). مناسب مدلهای ارزانتر یا وقتی بخشی از مبلغ را نقد میپردازید. معمولاً بدون چک/ضامن شروع میشود ولی سقف محدود است.
دیجیپی وام کالا (تا حدود ۱۰۰ م اعلامی)، ازکیوام (اعتبار خرید کالا با چک صیادی، اغلب بدون ضامن انسانی)، لندو (سفته الکترونیک). برای آیفون/پرچمدار این مسیر منطقیتر است.
| شاخص | مقدار تقریبی |
|---|---|
| سقف | BNPL: معمولاً چند تا چند ده میلیون | وام کالا: حدود ۵۰–۱۰۰ میلیون حسب رتبه (اعلامی پلتفرمها؛ قطعی نیست) |
| نرخ / هزینه | BNPL اغلب بدون سود اعلامی | وام کالا حدود ۱۸–۲۳٪ + کارمزدهای احتمالی پرونده |
| مدت | BNPL حدود ۱–۴ قسط | وام کالا حدود ۶–۱۸ ماه (گاهی تا ۲۴) |
| ضمانت | BNPL: معمولاً بدون چک | وام کالا: سفته الکترونیک یا چک صیادی بنفش؛ غالباً بدون ضامن انسانی |
| ارائهدهندگان | دیجیپی، اسنپپی، ازکیوام، لندو، فروشگاههای دیجیتال طرف قرارداد (مثل مسیرهای دیجیکالا/دیجیلند) |
۱) قیمت نقد روز مدل را یادداشت کنید ۲) سقف اعتبار واقعی بعد از اعتبارسنجی را ببینید ۳) پیشپرداخت + مجموع اقساط را حساب کنید ۴) رجیستری و گارانتی را جدا چک کنید ۵) فقط پذیرنده رسمی همان پلتفرم
فروشنده ناشناس خارج از شبکه، قول «بدون هیچ ضمانت و بدون اعتبارسنجی»، قیمت خیلی بالاتر از بازار به بهانه قسطی، درخواست واریز خارج از درگاه رسمی
۱) در همین صفحه طرحها را مقایسه کنید ۲) اعتبارسنجی را در اپ رسمی انجام دهید ۳) اگر سقف کم بود یا بخشی نقد بپردازید یا مدل ارزانتر بگیرید ۴) فاکتور را فقط از پذیرنده طرف قرارداد نهایی کنید
اصالت کالا و گارانتی فروشگاه را مستقل از اعتبار پلتفرم بررسی کنید.
در همین صفحه طرحهای فعال شیائومی ردمی نوت ۱۴ پرو را مقایسه کنید، بعد برای جزئیات و ماشینحساب وارد صفحه هر طرح شوید. بازگشت به فهرست خرید اقساطی.
مناسب است اگر: کسی که قسط ماهانه مشخص دارد، رتبه اعتباری قابلقبول دارد و میخواهد الان گوشی را تحویل بگیرد. مناسب نیست اگر: اگر سقف اعتبارتان از قیمت روز کمتر است یا چک برگشتی/اقساط معوق دارید، اول وضعیت بانکی را درست کنید.
دیجیپی/اسنپپی: خرید اعتباری کوتاه (اغلب ۱ یا ۴ قسط). مناسب مدلهای ارزانتر یا وقتی بخشی از مبلغ را نقد میپردازید. معمولاً بدون چک/ضامن شروع میشود ولی سقف محدود است. از طرف دیگر: دیجیپی وام کالا (تا حدود ۱۰۰ م اعلامی)، ازکیوام (اعتبار خرید کالا با چک صیادی، اغلب بدون ضامن انسانی)، لندو (سفته الکترونیک). برای آیفون/پرچمدار این مسیر منطقیتر است.
مسیرهای رایج: دیجیپی، اسنپپی، ازکیوام، لندو، فروشگاههای دیجیتال طرف قرارداد (مثل مسیرهای دیجیکالا/دیجیلند). فقط فروشگاه/کلینیک طرف قرارداد همان پلتفرم.
BNPL: معمولاً چند تا چند ده میلیون | وام کالا: حدود ۵۰–۱۰۰ میلیون حسب رتبه (اعلامی پلتفرمها؛ قطعی نیست). عدد نهایی فقط بعد از اعتبارسنجی در اپ/سایت رسمی مشخص میشود.
BNPL اغلب بدون سود اعلامی | وام کالا حدود ۱۸–۲۳٪ + کارمزدهای احتمالی پرونده. همیشه مجموع اقساط + کارمزد را با قیمت نقد مقایسه کنید.
BNPL حدود ۱–۴ قسط | وام کالا حدود ۶–۱۸ ماه (گاهی تا ۲۴)
BNPL: معمولاً بدون چک | وام کالا: سفته الکترونیک یا چک صیادی بنفش؛ غالباً بدون ضامن انسانی
در BNPL معمولاً قسط اول موقع خرید است. در وام کالا ممکن است پیشپرداخت درصدی یا پرداخت نقد مازاد بر سقف باشد. روی جزئیات همان طرح بخوانید.
احراز هویت، اعتبارسنجی بانکی، و برای سقف بالاتر معمولاً چک صیادی بنفش یا سفته الکترونیک. نداشتن چک برگشتی و اقساط معوق خیلی مهم است.
۱) قیمت نقد روز مدل را یادداشت کنید ۲) سقف اعتبار واقعی بعد از اعتبارسنجی را ببینید ۳) پیشپرداخت + مجموع اقساط را حساب کنید ۴) رجیستری و گارانتی را جدا چک کنید ۵) فقط پذیرنده رسمی همان پلتفرم
فروشنده ناشناس خارج از شبکه، قول «بدون هیچ ضمانت و بدون اعتبارسنجی»، قیمت خیلی بالاتر از بازار به بهانه قسطی، درخواست واریز خارج از درگاه رسمی
۱) در همین صفحه طرحها را مقایسه کنید ۲) اعتبارسنجی را در اپ رسمی انجام دهید ۳) اگر سقف کم بود یا بخشی نقد بپردازید یا مدل ارزانتر بگیرید ۴) فاکتور را فقط از پذیرنده طرف قرارداد نهایی کنید
طبق قرارداد ممکن است جریمه دیرکرد، کاهش سقف اعتبار و اثر منفی روی رتبه اعتباری اعمال شود.
اپ/سایت و قرارداد رسمی ارائهدهنده. اصالت کالا و گارانتی فروشگاه را مستقل از اعتبار پلتفرم بررسی کنید.
از جدیدترین وامها و تسهیلات بانکی باخبر شوید.