راهنمای دریافت کارت رفاهی بانک رفاه ۱۴۰۵ | مراحل ثبت درخواست و نحوه استفاده
راهنمای کارت رفاهی بانک رفاه کارگران: سقف تا ۵۰۰ میلیون، نرخ ۷.۵٪، شرایط حقوقبگیران و مراحل درخواست.
آخرین بررسی: شهریور ۱۴۰۵
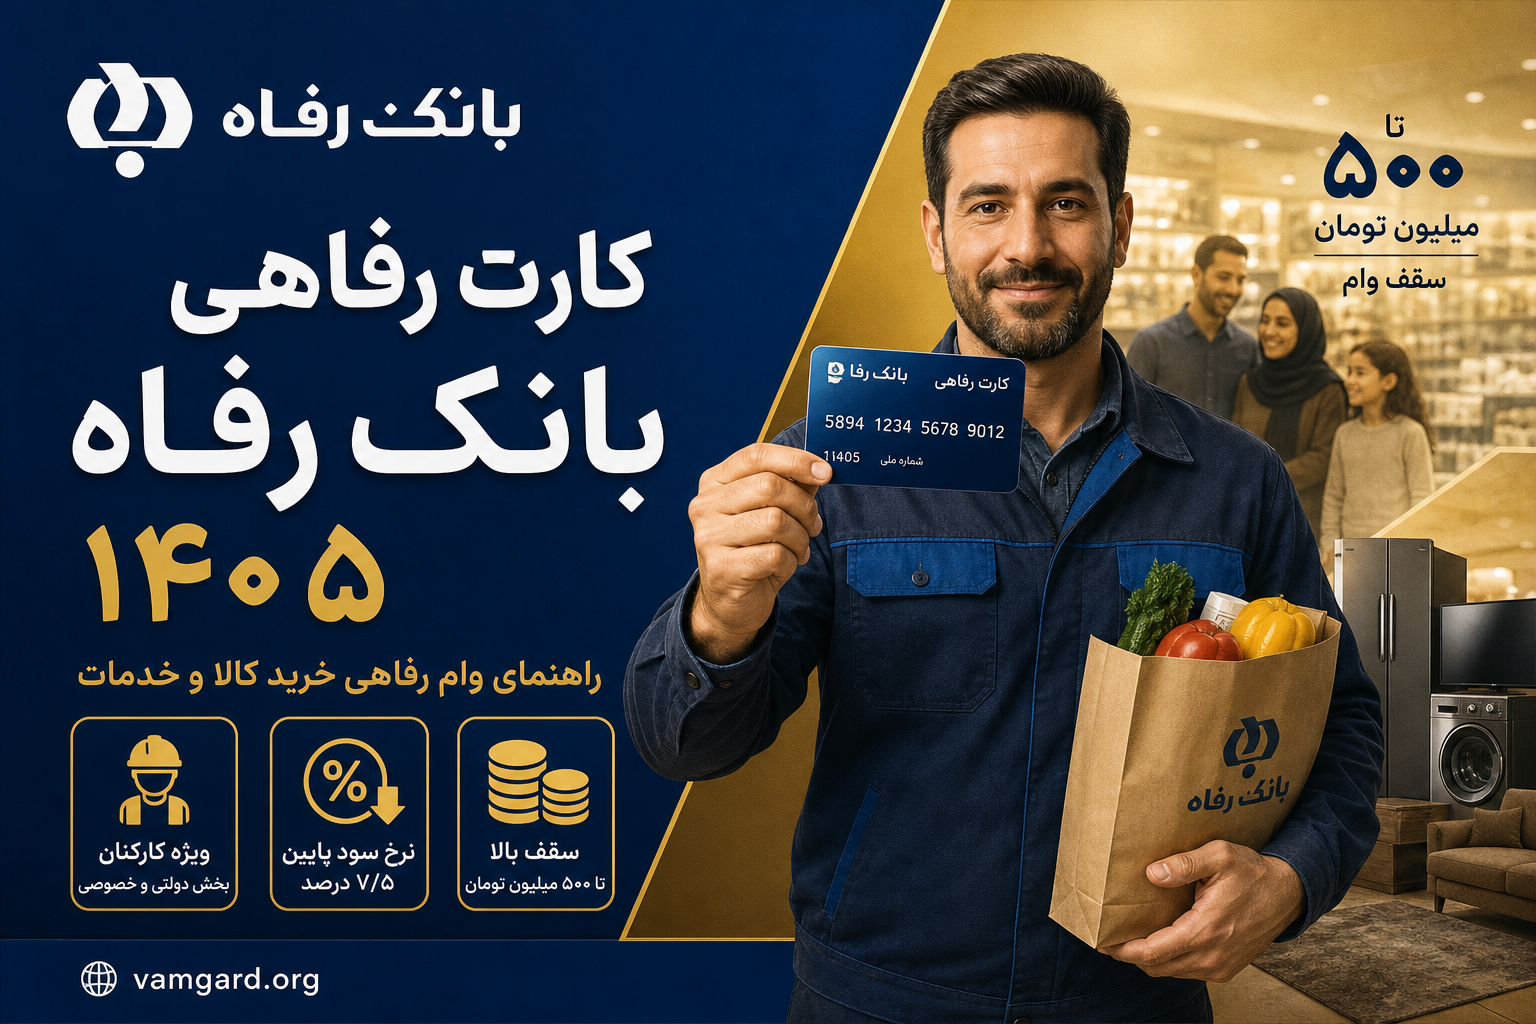
اگر جزو حقوقبگیران یا بازنشستگان سازمان تأمین اجتماعی و سایر سازمانهای همکار با بانک رفاه کارگران هستید، کارت رفاهی بانک رفاه یکی از قدرتمندترین ابزارهای اعتباری برای خرید اقساطی کالا، لوازم خانگی و تجهیزات بادوام است. سقف این تسهیلات در سال ۱۴۰۵ به ۵۰۰ میلیون تومان با نرخ سود ترجیحی و یارانهای (معمولاً ۷.۵٪) افزایش یافته است.
در این راهنما به صورت کاملاً مفصل بررسی میکنیم که کارت رفاهی چیست، چه فرقی با وام نقدی دارد، فرمول محاسبه اقساط آن چگونه است، چه کسانی مشمول دریافت آن هستند و مراحل ثبتنام و استفاده از آن به چه شکل انجام میشود. پیشنهاد میکنیم قبل از اقدام، وضعیت اعتباری خود را بررسی کنید.
آنچه در این راهنما خواهید خواند
کارت رفاهی بانک رفاه چیست؟ تفاوت کارت رفاهی با وام نقدی آزاد جدول مشخصات و شرایط فنی (۱۴۰۵) چه کسانی مشمول این طرح هستند؟ محاسبه اقساط و فرمول بازپرداخت مراحل ثبتنام و دریافت کارت اعتباری از کجا میتوانیم خرید کنیم؟ (فروشگاههای همکار) مزایا و معایب کارت رفاهی بانک رفاه دلایل رایج رد درخواست و ریجکت پرونده جمعبندی نهاییکارت رفاهی بانک رفاه چیست؟
کارت رفاهی بانک رفاه کارگران یک کارت اعتباری هوشمند متصل به شبکه بانکی است که به منظور افزایش قدرت خرید مستمریبگیران و کارمندان سازمانها طراحی شده است. با استفاده از این کارت، متقاضیان نیازی به دریافت پول نقد و حمل فیزیکی آن ندارند، بلکه میتوانند کالاهای مورد نیاز خود را به صورت اقساطی بلندمدت از فروشگاههای زنجیرهای و پذیرندگان مجاز تهیه کنند. این طرح بر اساس اعتبار فیش حقوقی و اعتبارسنجی صادر شده و معمولاً به ضامن انسانی سنتی خارج از سازمان نیازی ندارد.
در سال ۱۴۰۵، با توجه به تورم و افزایش هزینههای زندگی، بانک رفاه تلاش کرده است تا با بالا بردن سقف این تسهیلات تا مبلغ ۵۰۰ میلیون تومان، دغدغه خانوادهها را برای خرید لوازم خانگی ایرانی، تجهیزات دیجیتال و اقلام مصرفی به حداقل برساند. این کارت در واقع یک پل ارتباطی میان شبکه بانکی و کارخانجات و تولیدکنندگان داخلی است تا رونق به بازار مصرف تزریق شود.
تفاوت کارت رفاهی با وام نقدی آزاد
یکی از سوالات پرتکرار کاربران این است که آیا میتوانند اعتبار داخل کارت رفاهی را به صورت وجه نقد برداشت کنند؟ پاسخ قاطعانه منفی است. تفاوتهای بنیادین این دو مدل تسهیلات عبارتند از:
- کارت رفاهی: ماهیت غیرنقدی دارد؛ یعنی هیچگونه وجه نقد یا پولی به حساب جاری شما واریز نمیشود تا از عابربانک برداشت کنید، بلکه این اعتبار صرفاً برای خرید کالا و خدمات از طریق پوزهای فروشگاههای طرف قرارداد قابل خرج کردن است.
- وام نقدی: مبلغ مشخصی مستقیماً به حساب بانکی شما واریز میشود و آزادی عمل کاملی برای صرف آن در هر زمینهای (اجاره مسکن، درمان اضطراری، تسویه بدهیهای قبلی و...) دارید.
مشخصات کارت رفاهی بانک رفاه ۱۴۰۵
| شاخص | جزئیات طرح کارت رفاهی |
|---|---|
| بانک ارائهدهنده | بانک رفاه کارگران |
| سقف اعتبار | تا ۵۰۰ میلیون تومان |
| نرخ سود/کارمزد | حدود ۷.۵ درصد (ترجیحی و یارانهای) |
| مدت بازپرداخت | بسته به توافق و نوع کالا (تا ۳۶ یا ۶۰ ماه) |
| نوع تسهیلات | اعتبار خرید کالای غیرنقدی (متصل به زنجیره تأمین) |
| ضامن | حقوقبگیران / گواهی کسر از حقوق / اعتبارسنجی |
| مخاطبان اصلی | مستمریبگیران و بازنشستگان تأمین اجتماعی و حقوقبگیران سازمانی |
سقف: تا ۵۰۰ میلیون تومان | سود: ۷.۵ درصد
نوع: اعتبار خرید غیرنقدی | مدت: تا ۳۶ الی ۶۰ ماه
بر اساس اعتبار فیش حقوقی و کسر از حقوق
مستمریبگیران و بازنشستگان تأمین اجتماعی
چه کسانی مشمول دریافت کارت رفاهی هستند؟
این طرح جامعه هدف مشخصی را پوشش میدهد و شرایط عمومی آن عبارتند از:
- بازنشستگان و مستمریبگیران سازمان تأمین اجتماعی که حقوق خود را مستقیماً از بانک رفاه دریافت میکنند.
- کارمندان، مستخدمین و حقوقبگیران دستگاههای دولتی، وزارتخانهها و سازمانهای طرف قرارداد با بانک رفاه.
- متقاضیانی که رتبه اعتباری مناسبی (حداقل B یا C موجه) داشته و چک برگشتی یا معوقات بانکی فعال ندارند.
اگر شرایط فوق را دارا هستید، شانس بسیار بالایی برای دریافت این تسهیلات خواهید داشت. عدم وجود چک برگشتی و داشتن سابقه حساب منظم، کلید اصلی تایید پرونده در شعبه است.
فرمول محاسبه و اقساط تقریبی
از آنجا که نرخ سود کارت رفاهی بانک رفاه بسیار پایینتر از وامهای بانکی معمولی (۲۳٪) و در حدود ۷.۵ درصد است، فشار بازپرداخت به مراتب سبکتر خواهد بود. به عنوان مثال، بازپرداخت یک اعتبار ۲۰۰ میلیون تومانی در بازه ۳۶ ماهه با سود ۷.۵ درصد، قسطی در حدود ۶.۲ میلیون تومان در ماه خواهد داشت که مستقیماً از فیش حقوقی کسر میگردد.
پیشنهاد میشود پیش از انتخاب مبلغ نهایی، توان بازپرداخت ماهانه خود را بسنجید تا کسر اقساط لطمهای به معیشت جاری خانواده وارد نکند.
مراحل ثبتنام و دریافت کارت رفاهی
برای دریافت این کارت، فرآیند زیر معمولاً طی میشود:
- بررسی شرایط حقوقبگیری: اطمینان از واریز مستمر حقوق یا مستمری به حساب بانک رفاه کارگران.
- مراجعه به سامانه یا شعبه: درخواست از طریق پلتفرمهای دیجیتال بانک (مثل سامانه فرارفاه) یا مراجعه حضوری به شعب بانک رفاه در سراسر کشور.
- اعتبارسنجی بانکی: بررسی سابقه مالی، نداشتن معوقات، بدهی و چک برگشتی در سامانه بانک مرکزی.
- تکمیل مدارک و تعهدات: ارائه فیش حقوقی، حکم کارگزینی و تکمیل فرمهای درخواست گواهی کسر از حقوق.
- صدور و تحویل کارت: پس از تایید نهایی و طی مراحل اداری، کارت اعتباری صادر شده و تحویل داده میشود.
از کجا میتوانیم با کارت رفاهی خرید کنیم؟
اعتبار موجود در این کارت برای خرید از فروشگاهها، شرکتهای زنجیرهای و تولیدکنندگان داخلی که با بانک رفاه قرارداد دارند (مانند فروشگاههای منتخب مواد غذایی، لوازم خانگی ایرانی، پوشاک و کالای دیجیتال) قابل استفاده است. لیست دقیق و بهروز این مراکز و برندهای همکار را میتوانید از طریق اپلیکیشن یا پورتال رسمی بانک رفاه کارگران مشاهده کنید.
مزایا و معایب کارت رفاهی بانک رفاه
مزایای برجسته
- سقف بالای اعتبار (تا ۵۰۰ میلیون تومان)
- نرخ سود ترجیحی و پایین (حدود ۷.۵٪)
- بدون نیاز به ضامن سختگیرانه (مبتنی بر فیش حقوقی)
- مناسب برای خرید اقساطی بلندمدت کالا
محدودیتها
- غیرنقدی بودن (قابلیت برداشت آزاد از عابربانک ندارد)
- محدودیت در انتخاب فروشگاههای پذیرنده و زنجیرهای
- مصوص گروه خاصی از حقوقبگیران و بازنشستگان بانک رفاه
دلایل رایج رد درخواست و ریجکت پرونده
با وجود آسان بودن شرایط، گاهی پرونده متقاضیان متوقف میشود. مهمترین علل رد درخواست عبارتند از:
- وجود چک برگشتی یا بدهی معوق فعال در شبکه بانکی کشور
- عدم تناسب مبلغ قسط با سقف خالص حقوق دریافتی (پر بودن ظرفیت کسر از حقوق)
- عدم استمرار واریز حقوق به حساب بانک رفاه کارگران
- پایین بودن رتبه اعتباری متقاضی (رتبه D یا E)
جمعبندی
کارت رفاهی بانک رفاه با سقف ۵۰۰ میلیون تومان و سود ۷.۵ درصد، یکی از بهترین ابزارها برای خرید اقساطی مستمریبگیران و حقوقبگیران این بانک است.
اگر به دنبال پول نقد هستید، این کارت مناسب شما نیست؛ اما اگر قصد خرید کالای بادوام دارید، استفاده از این اعتبار اقتصادی و بهصرفه است. برای اطلاعات بیشتر صفحه بانک رفاه در وامگرد را ببینید.
مسیرهای پیشنهادی و مطالب مرتبط در وامگرد:
بانک رفاه کارگران