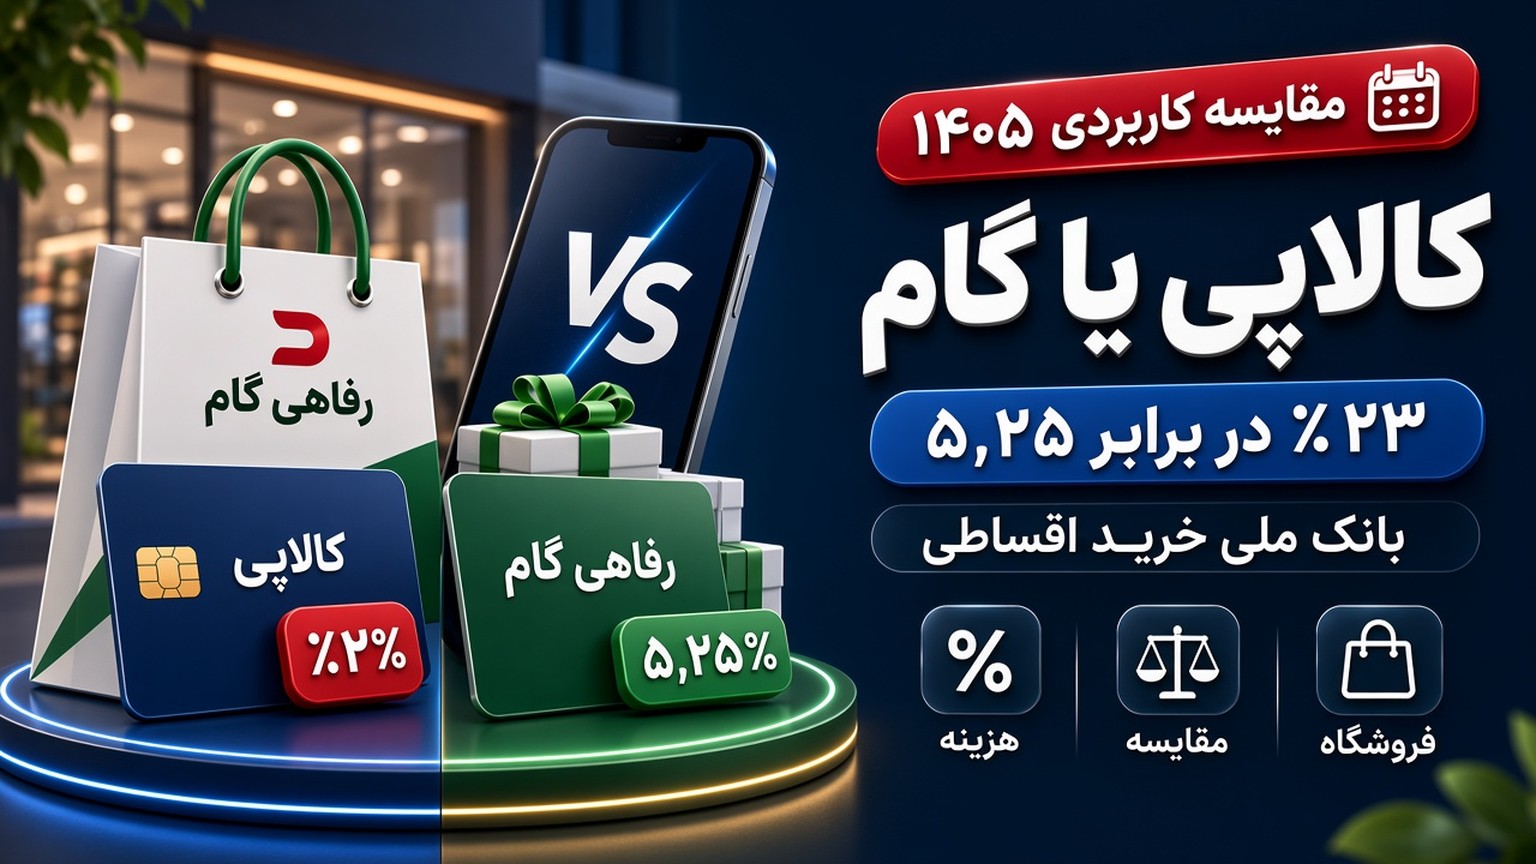
مقایسه کالاپی با کارت رفاهی گام ۱۴۰۵ | ۲۳٪ در برابر ۵٫۲۵٪
کالاپی مسیر عمومی بام با سود حدود ۲۳٪ است؛ کارت رفاهی گام کارمزد حداکثر ۵٫۲۵٪ و سقف خبری تا ۵۰۰ میلیون دارد. این راهنما هزینه، سقف، مهلت کارت و اشتباه «کالاپی ملت» را جدا میکند.
برای خرید اقساطی لوازم خانگی یا کالای دیجیتال، دو مسیر پرتکرار بانک ملی کنار هم دیده میشوند: کالاپی با سود حدود ۲۳٪ و کارت رفاهی گام با کارمزد حداکثر ۵٫۲۵٪. این مقایسه ۱۴۰۵ هزینه، سقف، مهلت کارت و مسیر ثبت را جدا میکند تا قبل از بام، عدد درست را انتخاب کنید.
جزئیات اقساط کالاپی در اقساط و شرایط کالاپی، گام ملی در کارت رفاهی گام بانک ملی، رفاه در اقساط کارت رفاهی بانک رفاه و فروشگاهها در فروشگاههای کالاپی است.
کالاپی و کارت رفاهی گام چه فرقی دارند؟
کارت اعتباری مدیریتشده عمومی داخل بام. سود حدود ۲۳٪ روی اعتبار مصرفی. مسیر عمومیتر برای مشتری حقیقی ملی با رتبه A/B/C و ضامن + چک الکترونیک.
اعتبار خرید متصل به اوراق گام. طبق اعلام بانک، روی اعتبار مصرفی سود گرفته نمیشود و حداکثر کارمزد ۵٫۲۵٪ است. سقف خبری بالاتر، ولی دسترسی و مهلت کارت سختگیرانهتر است.
هر دو نقد آزاد نیستند. فقط از پذیرندگان طرف قرارداد همان طرح خرید میکنید و قبل از امضا باید قیمت نقد و قیمت اقساطی همان فروشگاه را کنار هم بگذارید.
جدول مقایسه کالاپی و گام ۱۴۰۵ چیست؟
تاریخ مشاهده ۱۶ آبان ۱۴۰۵ است. منبع اطلاعیههای بانک ملی، بام، و پوشش رونمایی گام است. عدد قرارداد روز ملاک نهایی است.
| شاخص | کالاپی بانک ملی | کارت رفاهی گام ملی | تاریخ مشاهده |
|---|---|---|---|
| نوع | کارت اعتباری مدیریتشده | اعتبار خرید متصل به اوراق گام | ۱۶ آبان ۱۴۰۵ |
| هزینه اعلامی | سود حدود ۲۳٪ سالانه | بدون سود اعلامی + کارمزد حداکثر ۵٫۲۵٪ | ۱۶ آبان ۱۴۰۵ |
| سقف رایج خبری | تا حدود ۲۰۰ تا ۳۰۰ میلیون تومان | تا ۵۰۰ میلیون تومان | ۱۶ آبان ۱۴۰۵ |
| بازپرداخت | ۱۲ / ۱۸ / ۲۴ ماه | ۱۲ / ۱۸ / ۲۴ ماه | ۱۶ آبان ۱۴۰۵ |
| مسیر ثبت | بام (اپ / وب) | مسیر رسمی بانک ملی | ۱۶ آبان ۱۴۰۵ |
| ضمانت رایج | ضامن + چک الکترونیک | ضوابط روز بانک / پرونده | ۱۶ آبان ۱۴۰۵ |
| معدل حساب | طبق اعلام لازم نیست | لزوماً شرط عمومی اعلامشده نیست | ۱۶ آبان ۱۴۰۵ |
| مهلت کارت | مصرف بعد از خرید و اقساط | معمولاً ۶ ماه از صدور؛ بدون تمدید | ۱۶ آبان ۱۴۰۵ |
| اثر مرابحه | منطق جدا | مصرف قبلی مرابحه از سقف کم میشود | ۱۶ آبان ۱۴۰۵ |
| نقد آزاد | ندارد | ندارد | ۱۶ آبان ۱۴۰۵ |
≈۲۳٪ · سقف حدود ۲۰۰ تا ۳۰۰ م · بام · ضامن + چک الکترونیک
کارمزد تا ۵٫۲۵٪ · سقف تا ۵۰۰ م · مهلت ۶ ماهه کارت
هزینه واقعی ۱۰۰ میلیونی چقدر فرق میکند؟
فرض آموزشی برای مقایسه ذهنی. بانک ممکن است فرمول را جور دیگری بنشاند.
| مسیر | فرض هزینه | قسط ۲۴ ماهه تقریبی | پیام |
|---|---|---|---|
| کالاپی | سود ≈ ۲۳٪ روی ۱۰۰ میلیون | حدود ۵٫۲ میلیون تومان | مجموع بازپرداخت حدود ۱۲۶ میلیون در سناریوی رایج |
| گام / رفاهی ۵٫۲۵٪ | کارمزد ≈ ۵٫۲۵ میلیون | حدود ۴٫۴ میلیون تومان | هزینه مالی خیلی کمتر از مسیر ۲۳٪ |
قسط ≈ ۵٫۲ م · هزینه مالی سنگینتر
قسط ≈ ۴٫۴ م · کارمزد حدود ۵٫۳ م روی اصل
دیاگرام تصمیم: کدام را اول بسنجیم؟
اول ببینید پذیرنده کالاپی است یا گام / رفاه.
از نظر نرخ معمولاً گام یا رفاه ۵٫۲۵٪ جلوتر است.
قسط ۲۳٪ را با حقوق ماهانه بسنجید.
در گام، خرید را عقب نیندازید؛ کارت ششماهه است.
کالاپی بانک ملت است یا ملی؟
سرچ «کالاپی بانک ملت» زیاد اشتباه میخورد. کالاپی مسیر بانک ملی + بام است. بانک ملت برای خرید اقساطی سازمانی بیشتر تیما کارت و مسیرهای رفاهی خودش را دارد. اگر حساب ملت دارید و دنبال کالاپی میگردید، احتمالاً باید یا حساب ملی بسازید یا سراغ تیما / رفاهی ملت بروید.
سناریوی اول: خرید ۲۰۰ میلیونی لوازم خانه
فروشگاه هم در کالاپی و هم در شبکه رفاهی دیده میشود. با کالاپی و فرض ۲۳٪ در ۲۴ ماه، قسط حدود ۱۰٫۵ میلیون و مجموع بازپرداخت نزدیک ۲۵۱ میلیون میشود. با کارمزد ۵٫۲۵٪ روی همان اصل، هزینه مالی حدود ۱۰٫۵ میلیون و قسط تقریبی نزدیک ۸٫۸ میلیون است. اگر هر دو مسیر واقعاً باز باشد، گام/رفاهی از نظر نرخ منطقیتر است.
سناریوی واقعی: فروشگاه فقط ۱۲ ماه کالاپی میدهد؛ آنوقت عدد ۲۴ ماهه را برای همان خرید حساب نکنید.
سناریوی دوم: کسی که فقط بام و رتبه B دارد
حساب ملی فعال دارید، رتبه B هستید و ضامن آماده است، ولی مسیر گام برایتان باز نیست یا فروشگاه فقط کالاپی دارد. اینجا کالاپی گزینه عملی است؛ فقط سقف را نزدیک قیمت کالا بگیرید نه لزوماً ۳۰۰ میلیون، و قسط ۱۲ یا ۲۴ ماهه بام را قبل از قفل کردن ببینید.
با تیما و کارت رفاهی بانک رفاه چه نسبتی دارد؟
| مسیر | بانک | هزینه رایج خبری | نکته |
|---|---|---|---|
| کالاپی | ملی | ≈ ۲۳٪ | عمومی داخل بام |
| گام ملی | ملی | ۵٫۲۵٪ کارمزد | مهلت ۶ ماهه کارت |
| رفاهی رفاه | رفاه | ≈ ۵٫۲۵٪ | فرارفاه / ۴٫۱۲٫۲۴ ماه |
| تیما | ملت | ≈ ۵٫۲۵٪ سازمانی | بیشتر مسیر محل کار |
ملی · ≈۲۳٪ · بام
کارمزد حدود ۵٫۲۵٪ · شبکه و دسترسی فرق دارد
ثبتنام کالاپی و گام از کجا شروع میشود؟
برای کالاپی مسیر روشنتر است: وارد بام شوید، تسهیلات جدید، گزینه کالاپی، انتخاب فروشگاه و دوره، مبلغ، اعتبارسنجی، ضامن و چک الکترونیک. برای گام باید از کانال رسمی اعلامی بانک ملی وارد شوید و سقف را بعد از کسر مرابحه قبلی ببینید. در هر دو حالت وامگرد واسطه صدور کارت نیست.
اگر هنوز نمیدانید پذیرنده کالاپی کدام فروشگاه است، اول لیست را در بام یا در راهنمای فروشگاههای کالاپی ببینید؛ بعد نرخ را مقایسه کنید. انتخاب فروشگاه قبل از انتخاب کارت، خیلی از پشیمانیهای قسط سنگین را کم میکند.
اشتباهات رایج در این مقایسه چیست؟
- فکر کردن که کالاپی مال بانک ملت است
- مقایسه فقط سقف ۵۰۰ میلیونی بدون دیدن نرخ ۲۳٪ کالاپی
- فرض کردن که هر فروشگاه هر دو کارت را میپذیرد
- گرفتن سقف کامل کالاپی وقتی قیمت کالا نصف آن است
- گرفتن گام و عقب انداختن خرید تا بعد از مهلت ششماهه کارت
چکلیست قبل از انتخاب کدام کارت؟
- فروشگاه هدف در کدام شبکه است: کالاپی، گام، رفاه یا تیما؟
- نرخ صفحه بام یا قرارداد را دیدهاید یا فقط بنر را؟
- برای کالاپی ضامن و چک الکترونیک آمادهاید؟
- اگر گام میگیرید، ظرف شش ماه واقعاً خرید میکنید؟
- قسط ماهانه را با حقوق، نه فقط با سقف بنر، سنجیدهاید؟
جمعبندی و قدم بعدی چیست؟
- اگر کالاپی میروید: جدول اقساط کالاپی و فروشگاهها.
- اگر گام ملی میروید: راهنمای گام ملی.
- اگر ملت میخواهید: تیما را با کالاپی قاطی نکنید.