فرمول جریمه دیرکرد وام ۱۴۰۵ | شرایط و نرخ وجه التزام
قسط عقب افتاده و شنیدهاید بانک مرکزی فرمول جریمه را عوض کرده؟ از ۱۱ آبان ۱۴۰۵ دیگر برای همه فقط «سود بهعلاوه ۶ درصد» نیست. اینجا جدول نرخ جدید، اثر روی دسته چک و وام بعدی، و اینکه بخشودگی کی ممکن است را عملی نوشتهایم.
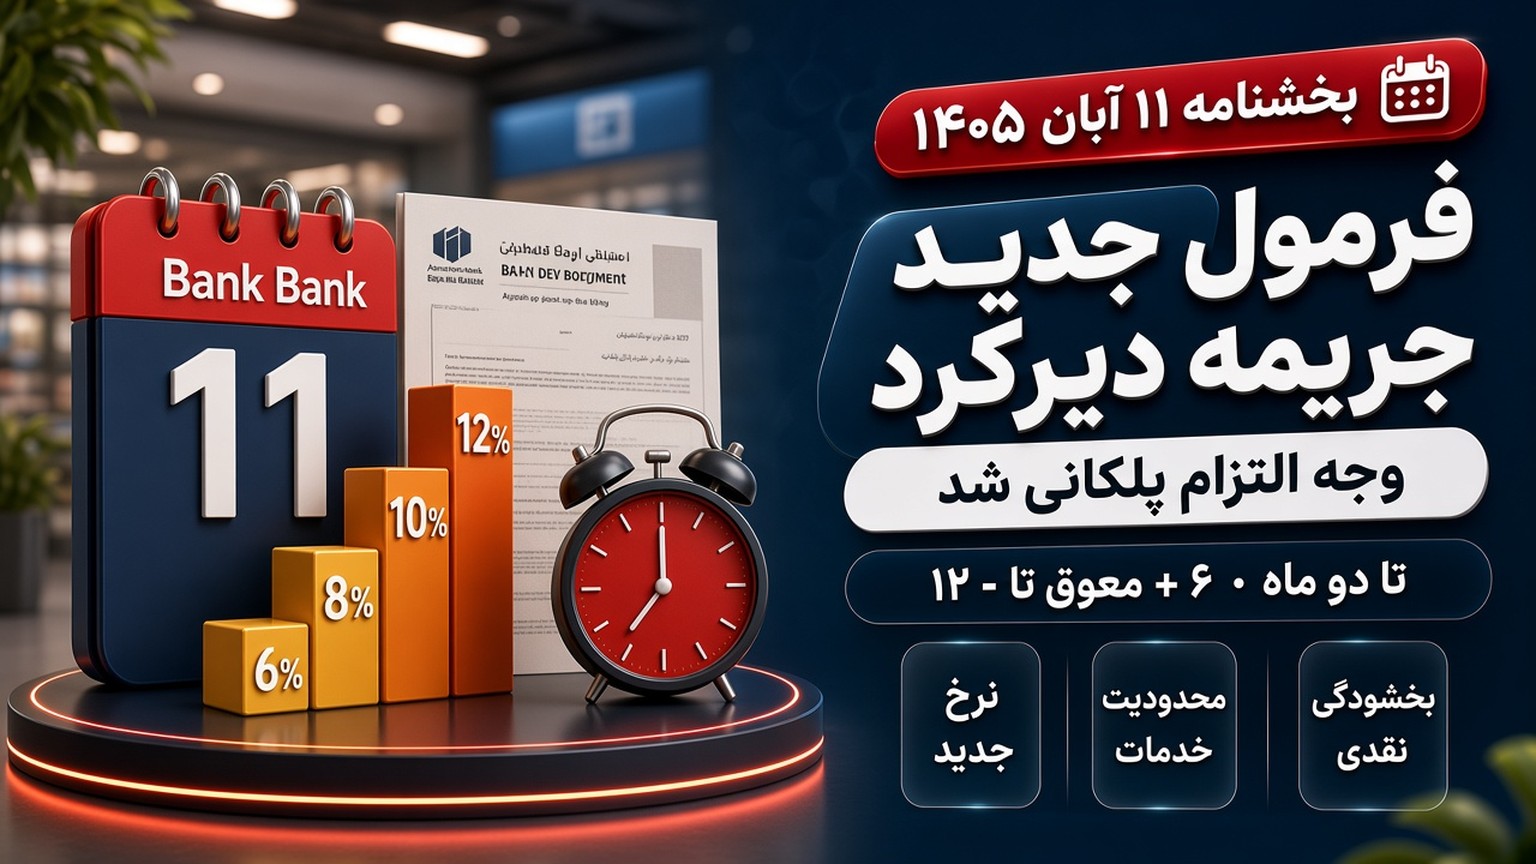
قسط این ماه عقب افتاده و نمیدانید بانک برای همین چند روز چقدر روی مبلغ بدهی میکشد. از ۱۱ آبان ۱۴۰۵ یک نرخ برای همه تأخیرها نمانده است. بخشنامه شماره ۰۵/۲۰۶۷۷۵ همان تاریخ ابلاغ شده: تا دو ماه، سود قرارداد بهعلاوه ۶ واحد درصد. اگر مبلغ مطالبه سررسیدگذشته شود اضافه ۸ است، در معوق ۱۰ و در مشکوکالوصول ۱۲. قرضالحسنه جداست و ۱۲ درصد اعلام شده.
محاسبه روزشمار و پایه قدیمیتر را در راهنمای جریمه دیرکرد وام بانکی ۱۴۰۵ ببینید. این صفحه فقط نرخ تازه، دو سناریوی مبلغ قسط، و خدمتهایی را میگوید که تا تسویه بسته میمانند. عدد فیش شعبه از این جدول مهمتر است.
فرمول جدید جریمه دیرکرد وام ۱۴۰۵ چیست؟
دستورالعمل تازه وصول مطالبات غیرجاری، از تاریخ ابلاغ لازمالاجراست و جای آییننامه سال ۱۳۹۴ (با اصلاحات ۱۳۹۸) را گرفته است. در راهنمای قبلی وامگرد، نرخ اضافی رایج را عمدتاً همان ۶ درصد گرفته بودیم. از این ابلاغ، ۶ واحد درصد فقط برای تأخیر کوتاه است. هرچه مبلغ بدهی در طبقه سنگینتری بنشیند، واحد درصد اضافه بالاتر میرود.
برای تسهیلات غیرمشارکتی، پایه همان نرخ سود قرارداد شماست. برای تسهیلات مشارکتی، پایه «حداکثر نرخ سود مورد انتظار ابلاغی بانک مرکزی در زمان عقد» است و همان بازه ۶ تا ۱۲ واحد درصد، بسته به طبقه، به آن اضافه میشود. نوع عقد را از قرارداد بخوانید، نه از حرف کانال.
جدول مشخصات نرخ وجه التزام ۱۴۰۵
تاریخ مشاهده این جدول ۱۴ آبان ۱۴۰۵ است. منبع، گزارش ابلاغ بخشنامه ۰۵/۲۰۶۷۷۵ مورخ ۱۱ آبان ۱۴۰۵ است. اگر هیئت عامل بانک مرکزی نرخ را بعداً عوض کند، فیش جدید ملاک است.
| شاخص | مقدار | منبع | تاریخ مشاهده |
|---|---|---|---|
| تأخیر تا دو ماه | نرخ سود قرارداد + ۶ واحد درصد | بخشنامه ۰۵/۲۰۶۷۷۵ | ۱۴ آبان ۱۴۰۵ |
| سررسیدگذشته | نرخ سود قرارداد + ۸ واحد درصد | بخشنامه ۰۵/۲۰۶۷۷۵ | ۱۴ آبان ۱۴۰۵ |
| معوق | نرخ سود قرارداد + ۱۰ واحد درصد | بخشنامه ۰۵/۲۰۶۷۷۵ | ۱۴ آبان ۱۴۰۵ |
| مشکوکالوصول | نرخ سود قرارداد + ۱۲ واحد درصد | بخشنامه ۰۵/۲۰۶۷۷۵ | ۱۴ آبان ۱۴۰۵ |
| قرضالحسنه | ۱۲ درصد، مستقل از کارمزد قرارداد | بخشنامه ۰۵/۲۰۶۷۷۵ | ۱۴ آبان ۱۴۰۵ |
| وضعیت اجرا | از ۱۱ آبان ۱۴۰۵ لازمالاجرا | گزارش ابلاغ همان بخشنامه | ۱۴ آبان ۱۴۰۵ |
| سقف بخشودگی | حداکثر تا مابهالتفاوت نرخ وجه التزام و سود قرارداد، آن هم با تسویه نقد و کامل | همان دستورالعمل، اختیار هیئتمدیره بانک | ۱۴ آبان ۱۴۰۵ |
سود قرارداد + ۶. منبع: بخشنامه ۰۵/۲۰۶۷۷۵. تاریخ مشاهده: ۱۴ آبان ۱۴۰۵.
به ترتیب +۸، +۱۰ و +۱۲. همان منبع و همان تاریخ مشاهده.
۱۲ درصد. این نرخ را با «کارمزد + ۶» یکی نگیرید.
فقط اختلاف نرخ جریمه و سود قرارداد، بعد از تسویه نقد و کامل، اگر هیئتمدیره بانک تصویب کند.
اگر مبلغ قسط ۵ میلیون باشد، جریمه ۳۰ روزه چقدر میشود؟
سناریوی اول برای تسهیلات غیرمشارکتی است. سود قرارداد را ۲۳ درصد بگیرید، مبلغ قسط معوق ۵ میلیون تومان، و تأخیر ۳۰ روز که هنوز زیر دو ماه مانده. نرخ وجه التزام حدود ۲۹ درصد میشود.
مبلغ تقریبی = ۵ میلیون × ۲۹٪ × ۳۰ ÷ ۳۶۵. حاصل حدود ۱۱۹ هزار تومان روی همان قسط است، نه روی کل مانده وام. اگر سود قرارداد شما ۱۸ درصد باشد، نرخ این طبقه ۲۴ درصد است و مبلغ جریمه کمتر میشود. اگر سود ۲۳ درصد نباشد، درصد جدول را عوض کنید و دوباره حساب کنید.
همین مبلغ ۵ میلیون تومان را اگر قرضالحسنه باشد، نرخ ۱۲ درصد است: ۵ میلیون × ۱۲٪ × ۳۰ ÷ ۳۶۵ حدود ۴۹ هزار تومان. اینجا «کارمزد ۴ درصد بهعلاوه ۶» را ننویسید. متن ابلاغ برای قرضالحسنه نرخ ۱۲ درصد را جدا آورده است.
سناریوی مبلغ ۱۰ میلیون در طبقه معوق چیست؟
سناریوی دوم: مبلغ قسط ۱۰ میلیون تومان، سود قرارداد باز هم ۲۳ درصد، ولی بانک بدهی را در طبقه معوق نشانده. نرخ حدود ۳۳ درصد است (۲۳ بهعلاوه ۱۰). برای ۳۰ روز: ۱۰ میلیون × ۳۳٪ × ۳۰ ÷ ۳۶۵ حدود ۲۷۱ هزار تومان.
اگر همان مبلغ ۱۰ میلیون تومان ۶۰ روز در طبقه سررسیدگذشته بماند، نرخ حدود ۳۱ درصد است: ۱۰ میلیون × ۳۱٪ × ۶۰ ÷ ۳۶۵ حدود ۵۱۰ هزار تومان. تفاوت طبقه، روی مبلغ وجه التزام خیلی بیشتر از «چند روز اضافه» به چشم میآید.
یک ردیف دیگر برای دیدن سقف پلکان: مبلغ ۲۰ میلیون تومان، طبقه مشکوکالوصول، نرخ حدود ۳۵ درصد، ۹۰ روز. ۲۰ میلیون × ۳۵٪ × ۹۰ ÷ ۳۶۵ حدود ۱٫۷ میلیون تومان وجه التزام تقریبی همان قطعه بدهی است. این عدد جای فیش نیست. طبقه را از اپ بانک بخوانید و مبلغ را با ماشینحساب خودتان دوباره بزنید.
| سناریو | مبلغ پایه | طبقه | نرخ فرضی | مبلغ تقریبی وجه التزام |
|---|---|---|---|---|
| اول، ۳۰ روز | ۵ میلیون تومان | تا دو ماه | ۲۹٪ | حدود ۱۱۹ هزار تومان |
| قرضالحسنه، ۳۰ روز | ۵ میلیون تومان | نرخ مستقل | ۱۲٪ | حدود ۴۹ هزار تومان |
| دوم، ۳۰ روز | ۱۰ میلیون تومان | معوق | ۳۳٪ | حدود ۲۷۱ هزار تومان |
| ۶۰ روز | ۱۰ میلیون تومان | سررسیدگذشته | ۳۱٪ | حدود ۵۱۰ هزار تومان |
| ۹۰ روز | ۲۰ میلیون تومان | مشکوکالوصول | ۳۵٪ | حدود ۱٫۷ میلیون تومان |
نرخ ۲۹٪. مبلغ جریمه حدود ۱۱۹ هزار تومان.
نرخ ۱۲٪. مبلغ جریمه حدود ۴۹ هزار تومان.
نرخ ۳۳٪. مبلغ جریمه حدود ۲۷۱ هزار تومان.
نرخ ۳۵٪. مبلغ جریمه حدود ۱٫۷ میلیون تومان.
با بدهی باز، بانک کدام خدمت را میبندد؟
تا تسویه یا تعیینتکلیف کامل مطالبات غیرجاری، بانک نباید تسهیلات جدید بدهد. مبلغ درخواستی مهم نیست؛ حتی وام با مبلغ کم، کارت اعتباری و تعهد جدید در همین ممنوعیت آمده است. دسته چک تازه و افتتاح حساب جاری جدید هم برای مشتری دارای مطالبه تعیینتکلیفنشده مجاز نیست.
ضمانتنامه فقط با سپرده نقدی معادل کل مبلغ، و اعتبار اسنادی فقط با پیشپرداخت ۱۰۰ درصد، در چارچوب همین دستورالعمل آمده است. قبل از هر خدمت، بانک باید وضعیت محرومیت را از بانک مرکزی استعلام کند. چک برگشتی رفعسوءاثرنشده و تعهد ارزی ایفانشده هم مانع است. اگر امروز برای یک وام با سقف تازه اقدام کردهاید و پیام رد آمده، اول مبلغ معوق را در اپ ببینید.
بخشودگی وجه التزام چه سقفی دارد؟
بازه بخشودگی موقت ۹ اسفند ۱۴۰۴ تا ۹ اردیبهشت ۱۴۰۵ تمام شده. در دستورالعمل جدید، هیئتمدیره بانک میتواند اگر مبلغ مطالبات را نقد و کامل تسویه کنید، بخشی از وجه التزام را ببخشد. سقف این بخشش حداکثر تا مابهالتفاوت نرخ وجه التزام و نرخ سود قرارداد است. خودکار نیست. باید درخواست بدهید و مصوبه داخلی بانک بیاید.
مثال: سود قرارداد ۲۳ درصد و نرخ وجه التزام در معوق ۳۳ درصد. اختلاف ۱۰ واحد درصد است. بانک حق ندارد در این چارچوب بیشتر از همان اختلاف را بهعنوان بخشودگی وجه التزام بنویسد، و حتی همین اندازه هم الزام نیست. اگر مبلغ بدهی را قسطقسط و ناقص بدهید، شرط «تسویه نقد و کامل» را از دست میدهید.
هشدار: فیش شعبه با این جدول یکی نبود
هشدار اول این است که جدول بالا جای برگه تسویه نیست. شعبه ممکن است مبلغ وجه التزام را روی مانده روزانه حساب کند، نه روی یک قسط گرد. روز کبیسه، سود دقیق قرارداد، و طبقه واقعی مطالبه، مبلغ نهایی را جابهجا میکند. اگر اختلاف دیدید، نوع عقد و طبقه را کتبی بپرسید و عدد را با راهنمای محاسبه قبلی کنار هم بگذارید.
هشدار دوم: این درصدها سود وام تازهای که میخواهید بگیرید نیستند. کسی که میگوید «از آبان سود همه وامها ۱۲ درصد اضافه شده» بخشنامه را با نرخ عقد جدید قاطی کرده. اینجا فقط وجه التزام دیرکرد است. سقف و سود طرحی که هنوز نگرفتهاید را از قرارداد همان طرح بخوانید.
- نرخ را از اپ بردارید، بعد مبلغ را حساب کنید. حدس طبقه کافی نیست.
- برای تسویه یکجا، کتباً بخشودگی تا سقف مابهالتفاوت را بخواهید و جواب را نگه دارید.
- تا مبلغ معوق تعیینتکلیف نشده، برای دسته چک و وام جدید وقت شعبه نگذارید.
- پیامک «حذف جریمه با کارتبهکارت» به بانک مربوط نیست. مبلغی بابت بخشودگی به شخص ندهید.
فرق این نرخ با راهنمای قبلی چیست؟
راهنمای قبلی عمدتاً حالت «سود قرارداد بهعلاوه ۶» را توضیح میداد و جایی نوشته بود پلکان برداشته شده است. آن جمله با ابلاغ ۱۱ آبان ۱۴۰۵ نمیخواند و در همان راهنما اصلاح شده است. از این تاریخ، با طولانی شدن تأخیر و تغییر طبقه، درصد بالاتر میرود. روش روزشمار سر جایش است. اگر فقط یک قسط با مبلغ کم عقب است و هنوز زیر دو ماه مانده، عجله برای پرداخت همان قسط منطقی است تا مبلغ بدهی به طبقه +۸ و بالاتر نرود.
جمعبندی
در ۱۴۰۵ برای دیرکرد غیرمشارکتی این ترتیب را به خاطر بسپارید: تا دو ماه +۶، سررسیدگذشته +۸، معوق +۱۰، مشکوکالوصول +۱۲، و قرضالحسنه ۱۲ درصد. دو سناریوی ۵ میلیون و ۱۰ میلیون تومان نشان داد اختلاف طبقه از اختلاف چندروزه گرانتر درمیآید. تا مبلغ مطالبه باز است، روی وام جدید و دسته چک حساب نکنید. بخشودگی سقف دارد و خودش اعمال نمیشود. فیش شعبه را ملاک تسویه بگیرید.